Domain dekubitusprophylaxe24.de kaufen?
Wir ziehen mit dem Projekt
dekubitusprophylaxe24.de um.
Sind Sie am Kauf der Domain
dekubitusprophylaxe24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dekubitusprophylaxe24.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **


Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Dekubitus und DekubitusprophylaxeDekubitus und Dekubitusprophylaxe , Druckgeschwüre (Dekubitus) sind in der pflegerischen Praxis gefürchtete Komplikationen, zugleich ist die Prävention eines Dekubitus eine pflegerische Kernkompetenz und ein wichtiger Indikator guter Pflege. Gerhard Schröder, Jan Kottner und weitere Dekubitusexperten - klären, definieren und klassifizieren, was ein Dekubitus ist - zeigen, wie Pflegende einen Dekubitus erkennen oder Dekubitusgefahren einschätzen können - erläutern, warum und wie ein Dekubitus entsteht - schildern die Bedeutung von Druckgeschwüren aus der Sicht der Betroffenen, der Epidemiologie und der Ökonomie - beschreiben und zeigen, wie Pflegende einen Dekubitus mittels Risikoeinschätzung, Bewegungsförderung und Druck verteilenden Hilfsmitteln verhindern können - zeigen, welche Rolle die Ernährung und Hautpflege im Rahmen der Dekubitusprophylaxe und -behandlung spielt - beschreiben, wie Pflegende Patienten bezüglich der Dekubitusentstehung und -prävention informieren, schulen und beraten können - zeigen Besonderheiten von Druckgeschwüren bei Kindern auf - erläutern, wie Pflegende mittels Fingertest, Hautbeobachtung und Fallbesprechungen bewerten können, ob ihre Maßnahmen effektiv waren. , Retuschestifte & Spray > Autopflege & Aufbereitung , Erscheinungsjahr: 20111108, Produktform: Leinen, Redaktion: Schröder, Gerhard~Kottner, Jan, Seitenzahl/Blattzahl: 275, Abbildungen: Abbildungen, Tabellen, Keyword: Beobachtung; Bewegungsförderung; Dekubitusentstehung; Dekubitusexperten; Dekubitusgefahren; Druckgeschwür; Druckgeschwüre; Epidemiologie; Fallbesprechungen; Fingertest; Hautbeobachtung; Hautpflege; Hilfsmittel; Komplikationen; Maßnahmen; Pflegepraxis; Risikoeinschätzung; behandeln, Fachschema: Dekubitus~Gesundheitsberufe~Medizinalfachberufe~Krankenpflege~Pflege / Krankenpflege~Altenpflege~Pflege / Altenpflege, Fachkategorie: Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Altenpflege, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hogrefe AG, Verlag: Hogrefe AG, Verlag: Hogrefe AG, Länge: 226, Breite: 156, Höhe: 17, Gewicht: 580, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 46594330,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Patientenedukation. Information, Schulung und Beratung, Taschenbuch von Robin Scharfenberg, GRIN, 978-3-346-15264-0Patientenedukation. Information, Schulung Und Beratung, Taschenbuch Von Robin Scharfenberg, Grin, 978-3-346-15264-0, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
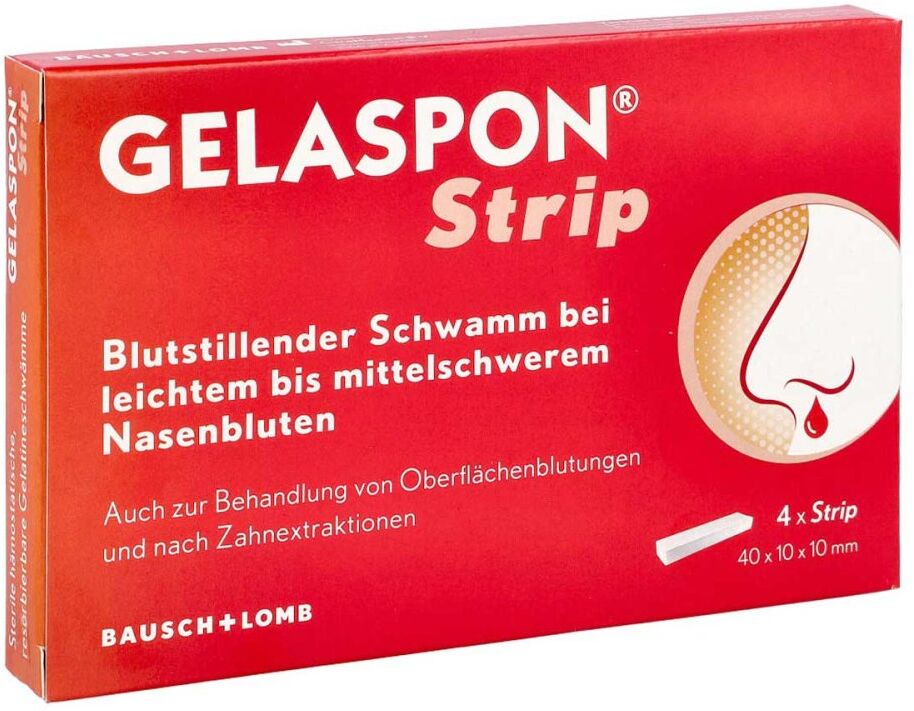
Gelaspon Strip zur Blutstillung und WundversorgungAnwendungsgebiet von Gelaspon Strip zur Blutstillung und WundversorgungGelaspon Strip zur Blutstillung und Wundversorgung kann eingesetzt werden zur lokalen Blutstillung von oberflächlichen Wunden. Mit seinem Tamponadeeffekt eignet es sich besonders gut bei leichtem bis mäßigem Nasenbluten, nach Zahnextraktionen und zur Behandlung von kleinen Oberflächenblutungen.Wirkungsweise von Gelaspon Strip zur Blutstillung und WundversorgungGelaspon Strip zur Blutstillung und Wundversorgung besteht aus 100 % gereinigter Schweine-Gelatine, ist in Wasser unlöslich und vollständig resorbierbar. Mit seiner feinporigen Schwammstruktur und den vielen Kammern kann er das 35-Fache seines Eigengewichts an Blut und anderen Flüssigkeiten aufnehmen. Er ist einzeln verpackt, sterilisiert und für den Einmalgebrauch vorgesehen.Wirkstoffe / Inhaltsstoffe / ZutatenGelaspon Strip zur Blutstillung und Wundversorgung besteht aus 100 % gereinigter Schweine-Gelatine.GegenanzeigenBei bekannter Überempfindlichkeit bzw. Allergien gegen Produkte tierischen Ursprungs (Schwein) sollte das Produkt nicht verwendet werden. DosierungAnwendung von Gelaspon Strip zur Blutstillung und Wundversorgung Gelaspon Strip zur Blutstillung und Wundversorgung kann trocken oder mit einer sterilen physiologischen Kochsalzlösung getränkt verwendet werden. Bei trockener Anwendung auf einer feuchten Wunde den Strip in der gewünschten Größe zurechtschneiden, leicht zusammendrücken und unter leichtem Druck ein bis zwei Minuten lang oder bis zum Stoppen der Blutung auf die blutende Stelle legen. Wird der Strip angefeuchtet bei einer trockenen Wunde verwendet, sollte er zunächst in steriler physiologischer Kochsalzlösung getränkt und dann zwischen den Fingern zusammengedrückt werden, um die Luft aus den Kammern zu drücken. Anschließend kann der Strip bis zur Verwendung in physiologischer Kochsalzlösung aufbewahrt werden. Je nach Art der Anwendung und Operationsstelle beträgt die Re11,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Beratung und Schulung pflegender Angehöriger von Wachkoma-Patienten in der ambulanten Pflegeversorgung, Taschenbuch von Katja Haupt, GRIN,Beratung Und Schulung Pflegender Angehöriger Von Wachkoma-patienten In Der Ambulanten Pflegeversorgung, Taschenbuch Von Katja Haupt, Grin, 978-3-668-07463-7, Seitenanzahl: 6842,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **


Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Was ist Sollversteuerung und Istversteuerung?
Was ist Sollversteuerung und Istversteuerung? Sollversteuerung bedeutet, dass Umsatzsteuer bereits mit Rechnungsstellung an den Kunden abgeführt werden muss, unabhhängig davon, ob die Zahlung bereits eingegangen ist. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst fällig, wenn die Zahlung tatsächlich eingegangen ist. Die Wahl zwischen Soll- und Istversteuerung hängt von der Höhe des Umsatzes und der Unternehmensgröße ab. Es ist wichtig, die jeweiligen Regelungen genau zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Dr. Schnell Samolind Sensitive 2in1 Hautschutz & Hautpflege 500 ml<h1>Dr. Schnell Samolind Sensitive 2in1 Hautschutz & Hautpflege 500 ml</h1><p>Die Dr. Schnell Samolind Sensitive 2in1 ist eine hochwertige Hautschutz- und Pflegecreme, die speziell für stark beanspruchte Haut entwickelt wurde. Sie bietet zuverlässigen Schutz vor wasserlöslichen Schadstoffen und pflegt gleichzeitig intensiv mit wertvollem Vitamin E.</p><h2>Produkteigenschaften & Vorteile</h2><ul><li>Wasser-in-Öl-Emulsion (W/O) für einen effektiven Hautschutz</li><li>Enthält Glycerin zur Feuchtigkeitsbindung und Förderung der Hautelastizität</li><li>Angereichert mit Vitamin E zur Regeneration der natürlichen Hautschutzbarriere</li><li>Parfüm-, farbstoff- und silikonfrei sowie parabenfrei für beste Verträglichkeit</li><li>Dermatologisch bestätigt und HACCP-konform für den Einsatz im Lebensmittelbereich</li><li>Zieht schnell ein, ohne einen störenden Fettfilm zu hinterlassen</li></ul...11,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Planung und Kalkulation eines Notebook-Systems gemäß Kundenauftrag einschl. Anforderungsanalyse, Beratung und Schulung, Taschenbuch von DanielaPlanung Und Kalkulation Eines Notebook-systems Gemäß Kundenauftrag Einschl. Anforderungsanalyse, Beratung Und Schulung, Taschenbuch Von Daniela Weller, Grin, 978-3-640-76886-8, Seitenanzahl: 2816,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dekubitus und DekubitusprophylaxeDekubitus und Dekubitusprophylaxe , Druckgeschwüre (Dekubitus) sind in der pflegerischen Praxis gefürchtete Komplikationen, zugleich ist die Prävention eines Dekubitus eine pflegerische Kernkompetenz und ein wichtiger Indikator guter Pflege. Gerhard Schröder, Jan Kottner und weitere Dekubitusexperten - klären, definieren und klassifizieren, was ein Dekubitus ist - zeigen, wie Pflegende einen Dekubitus erkennen oder Dekubitusgefahren einschätzen können - erläutern, warum und wie ein Dekubitus entsteht - schildern die Bedeutung von Druckgeschwüren aus der Sicht der Betroffenen, der Epidemiologie und der Ökonomie - beschreiben und zeigen, wie Pflegende einen Dekubitus mittels Risikoeinschätzung, Bewegungsförderung und Druck verteilenden Hilfsmitteln verhindern können - zeigen, welche Rolle die Ernährung und Hautpflege im Rahmen der Dekubitusprophylaxe und -behandlung spielt - beschreiben, wie Pflegende Patienten bezüglich der Dekubitusentstehung und -prävention informieren, schulen und beraten können - zeigen Besonderheiten von Druckgeschwüren bei Kindern auf - erläutern, wie Pflegende mittels Fingertest, Hautbeobachtung und Fallbesprechungen bewerten können, ob ihre Maßnahmen effektiv waren. , Retuschestifte & Spray > Autopflege & Aufbereitung , Erscheinungsjahr: 20111108, Produktform: Leinen, Redaktion: Schröder, Gerhard~Kottner, Jan, Seitenzahl/Blattzahl: 275, Abbildungen: Abbildungen, Tabellen, Keyword: Beobachtung; Bewegungsförderung; Dekubitusentstehung; Dekubitusexperten; Dekubitusgefahren; Druckgeschwür; Druckgeschwüre; Epidemiologie; Fallbesprechungen; Fingertest; Hautbeobachtung; Hautpflege; Hilfsmittel; Komplikationen; Maßnahmen; Pflegepraxis; Risikoeinschätzung; behandeln, Fachschema: Dekubitus~Gesundheitsberufe~Medizinalfachberufe~Krankenpflege~Pflege / Krankenpflege~Altenpflege~Pflege / Altenpflege, Fachkategorie: Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Altenpflege, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hogrefe AG, Verlag: Hogrefe AG, Verlag: Hogrefe AG, Länge: 226, Breite: 156, Höhe: 17, Gewicht: 580, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 46594330,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Patientenedukation. Information, Schulung und Beratung, Taschenbuch von Robin Scharfenberg, GRIN, 978-3-346-15264-0Patientenedukation. Information, Schulung Und Beratung, Taschenbuch Von Robin Scharfenberg, Grin, 978-3-346-15264-0, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Ähnliche Suchbegriffe für Istversteuerung
-
Gelaspon Strip zur Blutstillung und WundversorgungAnwendungsgebiet von Gelaspon Strip zur Blutstillung und WundversorgungGelaspon Strip zur Blutstillung und Wundversorgung kann eingesetzt werden zur lokalen Blutstillung von oberflächlichen Wunden. Mit seinem Tamponadeeffekt eignet es sich besonders gut bei leichtem bis mäßigem Nasenbluten, nach Zahnextraktionen und zur Behandlung von kleinen Oberflächenblutungen.Wirkungsweise von Gelaspon Strip zur Blutstillung und WundversorgungGelaspon Strip zur Blutstillung und Wundversorgung besteht aus 100 % gereinigter Schweine-Gelatine, ist in Wasser unlöslich und vollständig resorbierbar. Mit seiner feinporigen Schwammstruktur und den vielen Kammern kann er das 35-Fache seines Eigengewichts an Blut und anderen Flüssigkeiten aufnehmen. Er ist einzeln verpackt, sterilisiert und für den Einmalgebrauch vorgesehen.Wirkstoffe / Inhaltsstoffe / ZutatenGelaspon Strip zur Blutstillung und Wundversorgung besteht aus 100 % gereinigter Schweine-Gelatine.GegenanzeigenBei bekannter Überempfindlichkeit bzw. Allergien gegen Produkte tierischen Ursprungs (Schwein) sollte das Produkt nicht verwendet werden. DosierungAnwendung von Gelaspon Strip zur Blutstillung und Wundversorgung Gelaspon Strip zur Blutstillung und Wundversorgung kann trocken oder mit einer sterilen physiologischen Kochsalzlösung getränkt verwendet werden. Bei trockener Anwendung auf einer feuchten Wunde den Strip in der gewünschten Größe zurechtschneiden, leicht zusammendrücken und unter leichtem Druck ein bis zwei Minuten lang oder bis zum Stoppen der Blutung auf die blutende Stelle legen. Wird der Strip angefeuchtet bei einer trockenen Wunde verwendet, sollte er zunächst in steriler physiologischer Kochsalzlösung getränkt und dann zwischen den Fingern zusammengedrückt werden, um die Luft aus den Kammern zu drücken. Anschließend kann der Strip bis zur Verwendung in physiologischer Kochsalzlösung aufbewahrt werden. Je nach Art der Anwendung und Operationsstelle beträgt die Re11,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Beratung und Schulung pflegender Angehöriger von Wachkoma-Patienten in der ambulanten Pflegeversorgung, Taschenbuch von Katja Haupt, GRIN,Beratung Und Schulung Pflegender Angehöriger Von Wachkoma-patienten In Der Ambulanten Pflegeversorgung, Taschenbuch Von Katja Haupt, Grin, 978-3-668-07463-7, Seitenanzahl: 6842,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Was ist Sollversteuerung und Istversteuerung?
Was ist Sollversteuerung und Istversteuerung? Sollversteuerung bedeutet, dass Umsatzsteuer bereits mit Rechnungsstellung an den Kunden abgeführt werden muss, unabhhängig davon, ob die Zahlung bereits eingegangen ist. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst fällig, wenn die Zahlung tatsächlich eingegangen ist. Die Wahl zwischen Soll- und Istversteuerung hängt von der Höhe des Umsatzes und der Unternehmensgröße ab. Es ist wichtig, die jeweiligen Regelungen genau zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.